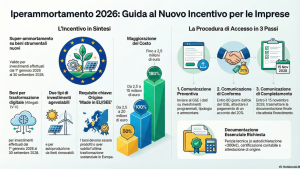
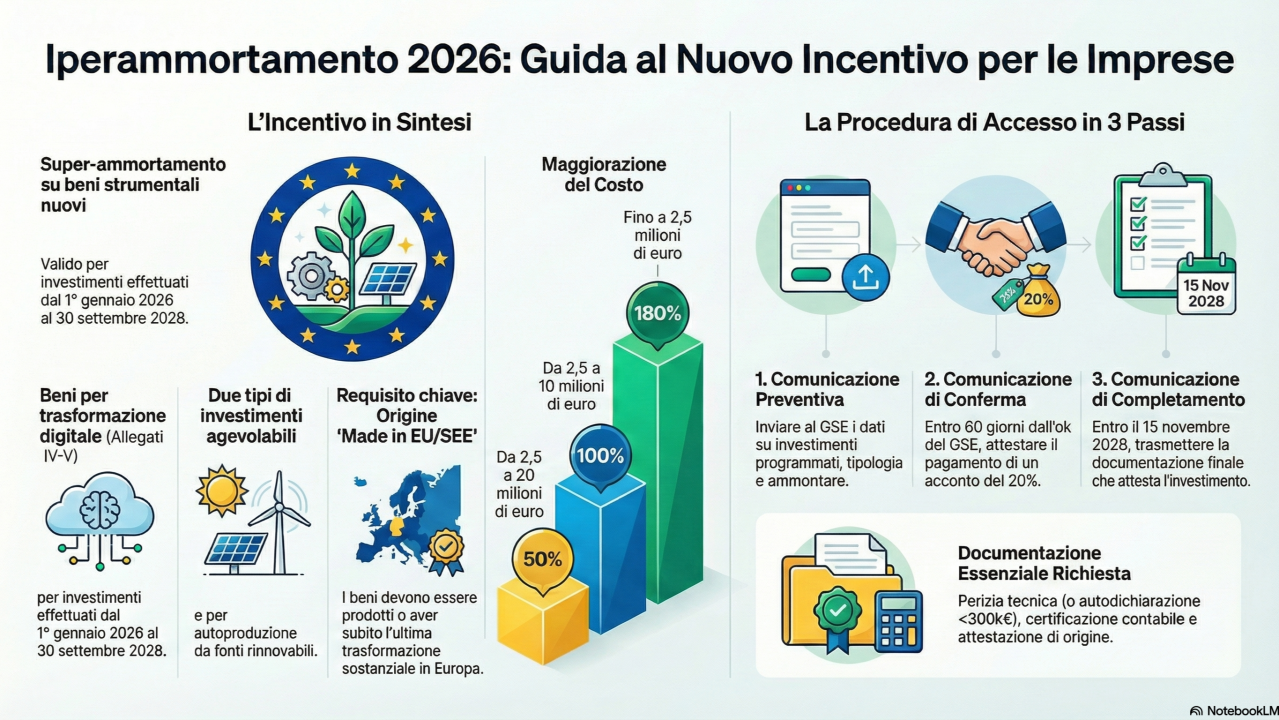
La nuova maggiorazione del costo di ammortamento (Investimenti 2026-2028) spetta esclusivamente per beni prodotti in uno degli Stati membri dell’Unione Europea o negli Stati aderenti all’Accordo sullo Spazio Economico Europeo (SEE)
Il requisito si applica a tutte le categorie di investimento agevolabile come:
• 1. Beni Materiali 4.0 (Allegato IV).
• 2. Beni Immateriali/Software (Allegato V).
• 3. Impianti per l’autoproduzione di energia rinnovabile (es. fotovoltaico, eolico)
L’impresa beneficiaria qiuindi deve obbligatoriamente dotarsi di certificazioni o dichiarazioni specifiche che attestino l’origine del bene per poter fruire dell’agevolazione. Per attestare che il bene è stato integralmente ottenuto o ha subito l’ultima trasformazione sostanziale in UE/SEE (secondo l’art. 60 del Regolamento UE n. 952/2013), l’impresa deve acquisire quindi:
- Un Certificato di Origine rilasciato dalla Camera di Commercio competente;
- Oppure: Una Dichiarazione di Origine resa dal produttore (ai sensi del DPR 445/2000).
Criteri di Origine per il Software (Allegato V)
- Dichiarazione sostitutiva resa dal produttore o licenziante del software.
I Requisiti da Attestare sono:
- Sede di Sviluppo: Indicazione delle sedi dove è avvenuto lo «sviluppo sostanziale»
- Quota Valore UE (Regola del 50%): Attestazione che almeno il 50% del valore delle attività di sviluppo è riconducibile a soggetti operanti stabilmente nel territorio UE o SEE.
Eventuali componenti Open Source di terze parti incorporati nel software non sono rilevanti quindi ai fini del calcolo della percentuale di origine.
Cumulabilità
Il beneficio è cumulabile con ulteriori agevolazioni finanziate con risorse nazionali ed europee che abbiano ad oggetto i medesimi costi, a condizione che, il sostegno non copra le medesime quote di costo dei singoli investimenti del progetto di innovazione e che non porti quindi al superamento del costo sostenuto. La relativa base di calcolo è assunta al netto delle altre sovvenzioni o dei contributi a qualunque titolo ricevuti per le stesse spese ammissibili. La maggiorazione del costo non si applica agli investimenti che beneficiano delle disposizioni di cui all’articolo 1, comma 446, della legge 30 dicembre 2024, n. 207 (Credito di imposta 4.0 o 5.0)